Kredit ohne Bonitätsprüfung – Chancen, Risiken und Alternativen im Überblick
Einen Kredit völlig ohne Bonitätsprüfung gibt es bei seriösen Anbietern nicht; gemeint ist meist ein Kredit ohne Schufa-Abfrage. Der Beitrag ordnet die Risiken ein und zeigt Alternativen.
Zuletzt geprüft und aktualisiert:
Kredit ohne Bonitätsprüfung: das Wichtigste in Kürze
Einen Kredit völlig ohne Prüfung der Zahlungsfähigkeit gibt es bei seriösen Anbietern nicht, denn Kreditgeber sind gesetzlich zur Kreditwürdigkeitsprüfung verpflichtet. Gemeint ist mit dem Begriff fast immer ein Kredit ohne Schufa-Abfrage, bei dem die Prüfung über Einkommensnachweise und Kontoauszüge läuft. Wer mit Vorabgebühren, Hausbesuchen oder teuren Hotlines arbeitet, ist unseriös. Realistische Wege beschreiben die Seiten Kredit ohne Schufa und Leihhaus, weil dort allein das Pfand haftet. Mittelfristig hilft nur, die eigene Bonität zu verbessern.
In einer Zeit wachsender finanzieller Belastungen suchen immer mehr Menschen nach Möglichkeiten, ihre Liquidität zu sichern – selbst bei negativer Schufa. Ein „Kredit ohne Bonitätsprüfung“ wirkt da wie ein rettender Anker. Doch was verbirgt sich hinter diesem Begriff? Welche Risiken entstehen? Und welche Rolle spielt der Mindestlohn dabei?
Was bedeutet „Kredit ohne Bonitätsprüfung“?
Ein Kredit ohne Bonitätsprüfung bezeichnet ein Darlehen, bei dem keine klassische Prüfung der Kreditwürdigkeit erfolgt. In Deutschland ist damit meist gemeint, dass keine Abfrage bei der Schufa stattfindet. Dennoch prüfen viele Anbieter alternative Bonitätsmerkmale, etwa Gehaltsnachweise oder Kontoauszüge. Besonders häufig wird mit Schlagworten wie „ohne Schufa“, „Sofortkredit trotz negativer Schufa“ oder „Kredit ohne Einkommensnachweis“ geworben.Gerade Personen mit finanziellen Schwierigkeiten, instabiler Beschäftigung oder Schulden greifen auf solche Angebote zurück – oft, weil ihnen bei regulären Banken die Tür verschlossen bleibt.
Warum sind solche Kredite gefragt?
Viele Betroffene geraten durch unvorhersehbare Lebenslagen in eine finanzielle Schieflage: Krankheit, Trennung, Jobverlust oder gar Überschuldung. Trotz dieser Umstände bestehen oft Zahlungsverpflichtungen – Miete, Strom, Versicherungen. In solchen Situationen kann ein Kredit ohne Schufa wie ein letzter Ausweg erscheinen.
Mit dem steigenden Mindestlohn, der seit Januar 2025 bei 12,82 € brutto pro Stunde liegt, verbessern sich zwar grundsätzlich die finanziellen Rahmenbedingungen vieler Arbeitnehmer. Doch trotz dieser positiven Entwicklung gibt es viele Menschen, die nur geringfügig über die Armutsgrenze hinauskommen und dennoch keinen Zugang zu regulären Bankkrediten erhalten.
Sind Kredite ohne Bonitätsprüfung seriös?
Die einfache Antwort: Es kommt darauf an. Während manche Anbieter tatsächlich auf eine Schufa-Abfrage verzichten, gibt es viele unseriöse Akteure auf dem Markt, die von der finanziellen Not ihrer Kunden profitieren wollen. Typische Warnzeichen sind:
Unrealistische und reißerische Werbeversprechen wie „Geld in 24 Stunden, ohne Einkommensnachweis“, „Kredit garantiert trotz Hartz IV“ oder „Kredit ohne jede Prüfung“ deuten meist auf dubiose Geschäftspraktiken hin. Auch wenn Anbieter ihren Sitz im Ausland haben, sind Vorsicht und kritisches Hinterfragen angebracht. Nicht selten handelt es sich um Vermittler, die lediglich gegen Gebühren vermeintliche „Kreditangebote“ verkaufen, ohne eine tatsächliche Kreditauszahlung zu garantieren.
Ein weiteres Risiko: versteckte Kosten. Seriöse Kreditgeber berechnen keine Vorkosten für die Bearbeitung. Wird dennoch eine Vorauszahlung verlangt, sollten Verbraucher dringend Abstand vom vorliegenden Angebot nehmen.
Welche Rolle spielt der Mindestlohn bei der Kreditvergabe?
Seit der Anhebung des Mindestlohns auf 12,82 € pro Stunde (Stand Januar 2025) haben mehr Menschen ein regelmäßigeres und höheres Einkommen. Das verbessert die Bonitätsbewertung bei klassischen Banken und Online-Kreditplattformen. Dennoch reicht das Monatseinkommen aus einem Mindestlohn-Job oft gerade für die Grundversorgung. Für Rücklagen oder größere Anschaffungen bleibt wenig Spielraum.
In solchen Situationen bietet sich oft ein Kleinkredit an – etwa zur Finanzierung einer Waschmaschine, zur Überbrückung eines Dispos oder für unerwartete Notfälle. Wer jedoch einen Kredit ohne Bonitätsprüfung aufnimmt, läuft Gefahr, sich in einer Schuldenspirale wiederzufinden, insbesondere wenn die Raten zu hoch angesetzt werden.
Welche Alternativen gibt es?
Kredit trotz Schufa
Ein „Kredit trotz Schufa“ ist eine gangbare Alternative für Menschen mit schwacher Bonität. Einige Banken und Finanzdienstleister gewähren Darlehen auch bei negativem Schufa-Eintrag – vorausgesetzt, das aktuelle Einkommen erlaubt eine Rückzahlung. Hier kommt der Mindestlohn ins Spiel: Ein festes monatliches Einkommen, auch bei einfachem Gehalt, erhöht die Chance auf Kreditzusagen.
Privatkredit über Plattformen
Marktplätze wie auxmoney oder smava bringen private Investoren mit Kreditnehmern zusammen. Die individuelle Beurteilung der Situation kann dabei ein Vorteil sein. Zwar erfolgt auch hier meist eine Bonitätsprüfung, diese ist jedoch weniger starr als bei klassischen Banken.
Bürgschaften und Mitkreditnehmer
Eine beliebte Lösung ist die Einbindung eines Bürgen oder eines zweiten Kreditnehmers. Dieser sollte jedoch selbst über ein stabiles Einkommen und eine gute Bonität verfügen, um die Kreditwürdigkeit der gemeinsamen Antragstellung zu verbessern.
Pfandkredite
Wenn Sachwerte wie Schmuck, Uhren oder Technik vorhanden sind, kann ein Pfandkredit helfen. Dieser wird ohne Schufa vergeben, da der Gegenstand selbst als Sicherheit dient.
Welche Risiken bestehen bei einem Kredit ohne Bonitätsprüfung?
Die größte Gefahr liegt in den oft überhöhten Zinssätzen. Um das höhere Ausfallrisiko zu kompensieren, verlangen viele Anbieter effektive Jahreszinsen von 12 % bis 20 % – oder sogar mehr. In Verbindung mit kurzen Laufzeiten entstehen enorme monatliche Raten, die insbesondere für Geringverdiener schnell zur Belastung werden.
Ein weiteres Risiko: unseriöse Vermittler. Diese verlangen oftmals Gebühren für die Bearbeitung oder den Versand von Unterlagen, ohne tatsächlich einen Kredit auszuzahlen. Auch Knebelverträge oder Zusatzverkäufe wie Lebensversicherungen oder dubiose Finanzprodukte werden oft untergeschoben.
Zudem berichten Verbraucherschutzorganisationen regelmäßig von Fällen, in denen Menschen durch Kredite ohne Bonitätsprüfung in eine Überschuldung geraten sind – ein Zustand, der mit jedem weiteren Kredit verschärft wird.
Was sollten Kreditinteressierte beachten?
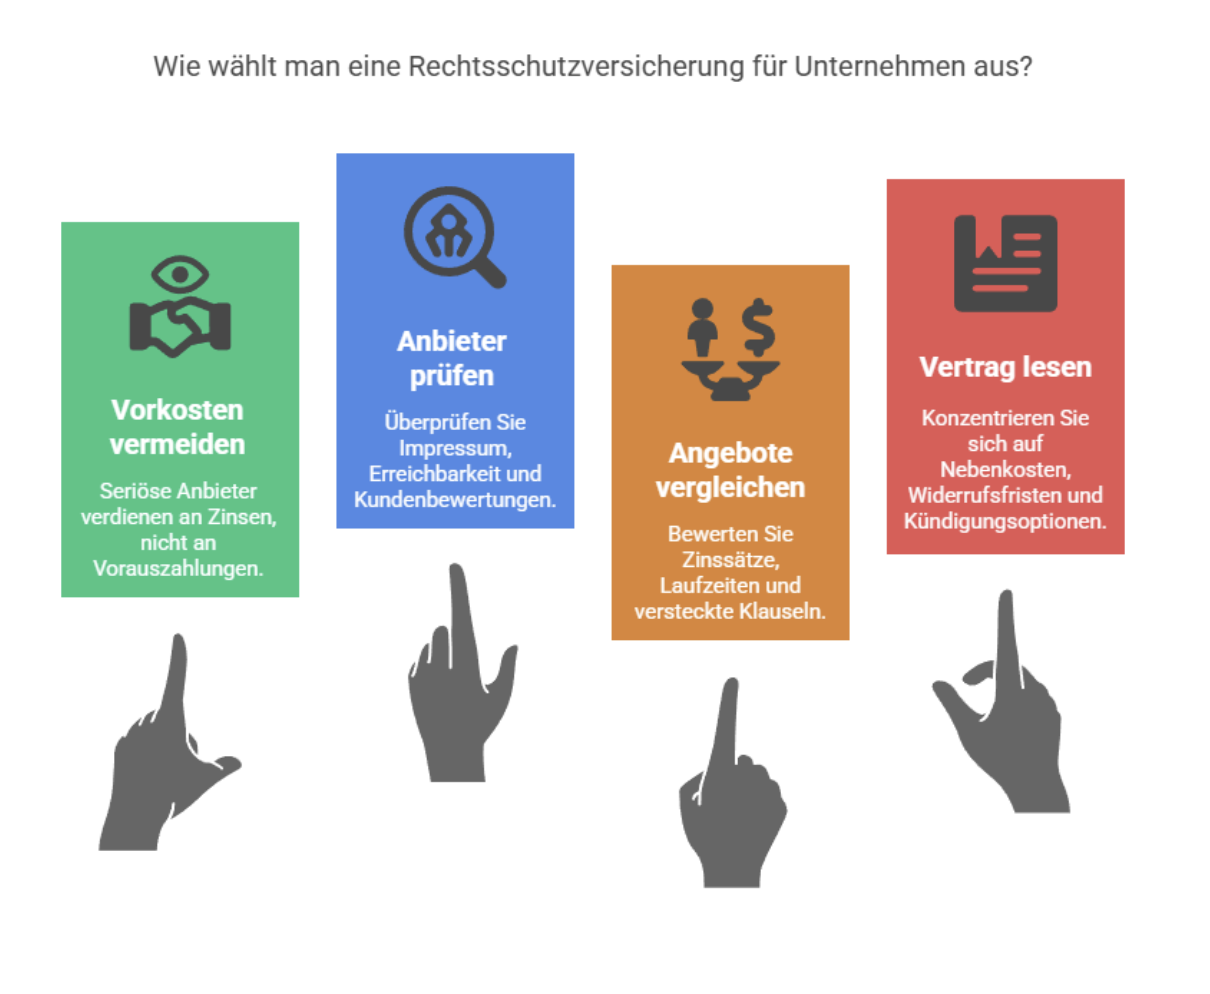
- Niemals Vorkosten zahlen – seriöse Anbieter verdienen an den Zinsen, nicht an Vorauszahlungen.
- Anbieter sorgfältig prüfen – inklusive Impressum, Erreichbarkeit, Kundenbewertungen.
- Angebote vergleichen – insbesondere in Bezug auf Zinssätze, Laufzeiten und versteckte Klauseln.
- Vertrag genau lesen – insbesondere die Passagen zu Nebenkosten, Widerrufsfristen und Kündigungsmöglichkeiten.
Fazit: Kredit ohne Bonitätsprüfung – nur mit klarem Blick
Ein Kredit ohne Bonitätsprüfung kann im Einzelfall hilfreich sein – etwa bei kurzfristigen finanziellen Engpässen. Doch die Risiken sind hoch: Unseriöse Anbieter, hohe Kosten und kaum rechtliche Sicherheit. Der Mindestlohn bietet heute zwar mehr Menschen ein stabiles Einkommen, doch wer davon lebt, sollte besonders vorsichtig mit Kreditverpflichtungen umgehen.Besser ist es, auf seriöse Alternativen zurückzugreifen: Kredite trotz Schufa, Privatdarlehen oder Pfandlösungen. Wer unsicher ist, sollte sich zudem an eine unabhängige Schuldnerberatung wenden. Denn finanzielle Entlastung erreicht man nicht durch den nächsten schnellen Kredit, sondern durch kluge, informierte Entscheidungen.