ING
Wohnkredit
Zuletzt geprüft und aktualisiert:
* Affiliate-Link. Wir erhalten ggf. eine Provision.
Steckbrief: ING
Konditionen
| Effekt. Jahreszins | 2,99 - 3,19 % |
|---|---|
| Expresskosten von | 0 € |
Verwendungszweck
| Freie Verwendung | ja |
|---|
Berufsgruppen
| Kredit für Freiberufler | ja |
|---|
Sicherheit
| Einlagensicherung bis | 5.000.000 € |
|---|---|
| Einlagensicherung Name | Einlagensicherung des Bundesverbandes deutscher Banken |
| Einlagensicherung Beschreibung | Einlagen sind bis zu 15% des maßgeblichen haftenden Eigenkapitals der ausgebenden Bank abgesichert. |
Pflichtangaben nach § 6a PAngV
Angaben gem. §6a PAngV: Die angezeigten Kreditkonditionen sind bonitätsabhängig. Mindestangaben: Nettodarlehensbeträge: 5.000 Euro - 75.000 Euro Eff. Jahreszins p.a.: 3,89% - 9,89% Sollzinssatz gebunden p.a.: 3,82% - 9,47% Laufzeiten: 24 - 120 Monate Bearbeitungsgebühr: 0,00% Repräsentatives Beispiel: Nettodarlehensbetrag: 15.000 Euro Laufzeit: 96 Monate Eff. Jahreszins p.a.:5,52% Sollzinssatz gebunden p.a.: 5,39% Bearbeitungsgebühr: 0,00% Darlehensgeber/-vermittler: ING-DiBa AG, Theodor-Heuss-Allee 2, 60486 Frankfurt am Main
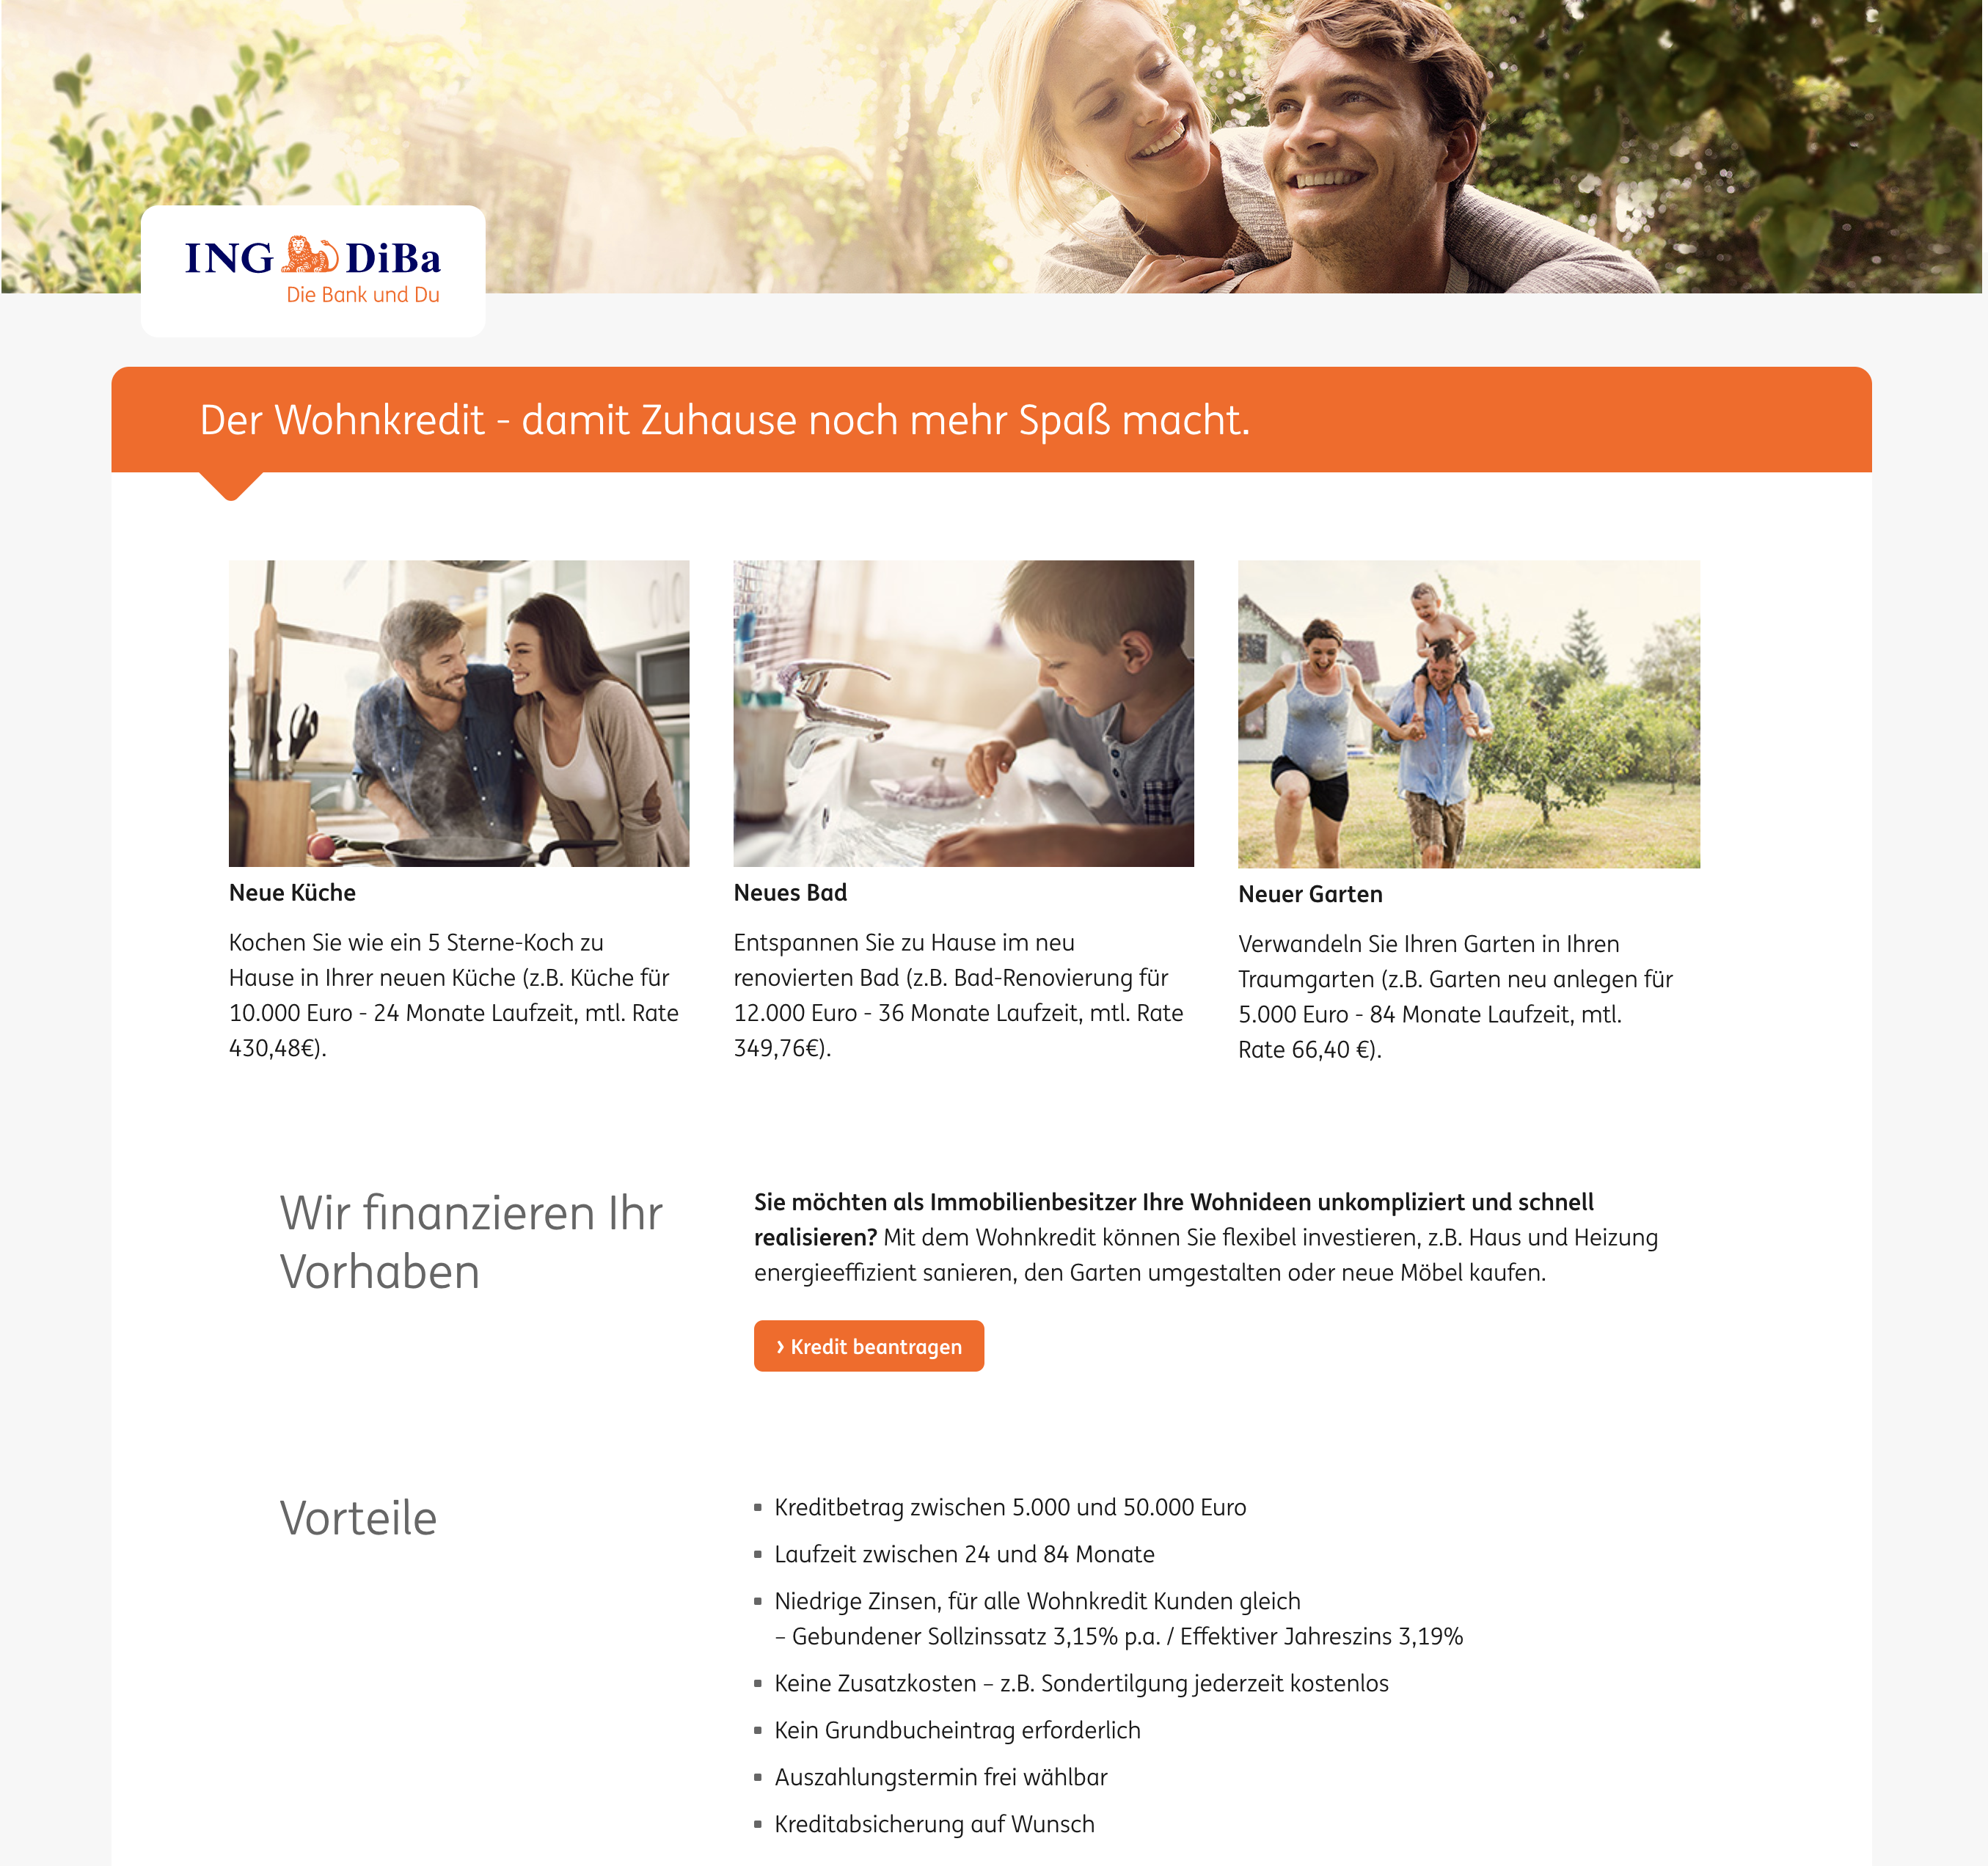
- Kreditbetrag zwischen 5.000 und 50.000 Euro
- Laufzeit zwischen 24 und 84 Monate
- Kein Grundbucheintrag erforderlich
- Gebundener Sollzinssatz 3,15% p.a. / Effektiver Jahreszins 3,19%
Eckdaten des Kredits auf einen Blick
Der Wohnkredit der ING DiBa richtet sich gezielt und ausschließlich an Immobilienbesitzer und bietet diesen die Möglichkeit, kurzfristige finanzielle Engpässe im Kontext ihrer Immobilien zu überbrücken oder größere Finanzierungen zu stemmen. Eine Besonderheit ist der für alle Kunden gleichbleibende Kreditzins
- Kreditsumme bis 50.000 Euro
- Laufzeit bis 84 monate
- Effektive Zinsen pro Jahr 3,19%
Der Rahmen des Kredits bewegt sich zwischen einer Mindesthöhe von 5.000 und einer maximalen Auszahlung von 50.000 Euro. Mit einer Laufzeit von 24 – 84 Monaten ist das Darlehen eher langfristig ausgelegt. Dabei können jederzeit mögliche Sondertilgungen mit Teil- oder Vollrückzahlungen die Laufzeit entsprechend verringern. Allen Kunden wird ein effektiver Jahreszins in Höhe von 3,19 Prozent gewährt. Dadurch, dass er bei keinem Kunden und keinem Faktor variiert, ist er transparent und leicht kalkulierbar. Auch wenn der Kredit über die Immobilie läuft, erfolgt kein Antrag in das Grundbuch.
An wen richtet sich der Kredit
Der Immobilienbesitz ist nicht nur Bedingung für den Kredit, sondern sein Auszahlungszweck auch an diesem orientiert. Kurzfristige Reparaturarbeiten können bei Immobilien ebenso anfallen wie langfristig angelegte und geplante Veränderungen. So kann ein Kredit beispielsweise helfen, eine Renovierung, Modernisierung, Einrichtung oder auch den Ausbau eines Gebäudes zu ermöglichen. Genau hierfür ist der Wohnkredit verfügbar. Somit richtet sich die ING DiBa mit ihrem Angebot an Besitzer von Immobilien, die kurzfristig für Investitionen Geld benötigen. Ein weiterer möglicher Verwendungszweck ist eine Umschuldung.
Abgesehen vom Besitz müssen Antragsteller für einen positiven Bescheid auch über ein stabiles monatliches Einkommen verfügen, um die Raten zahlen zu können. Auch Freiberufler und Selbstständige können von dieser Offerte profitieren, solange sie nicht im Gewerbebetrieb, der Land- und Forstwirtschaft oder in Existenzgründungen tätig sind. Dies sind Ausschlusskriterien. Verheiratete müssen zudem den Kredit gemeinsam beantragen, um Scheidungskonflikten vorzubeugen.
Vor- und Nachteile
Der größte Vorteil des Wohnkredits der ING DiBa ist die transparente Zinsgestaltung, denn dieser ist immer bei den exakt gleichen 3,19 Prozent. Damit ist er zudem günstig. Ein langes Vergleichen zwischen den unterschiedlichen Parametern und Optionen entfällt somit. Ebenfalls positiv ist die Möglichkeit einer Sondertilgung, mit der der Kreditschuldner einen Teil oder die gesamte Kreditsumme auf einmal zurückzahlen kann. So kann der Kredit effektiv noch preiswerter werden, da zukünftige Zinsen bei einer vorzeitigen Rückzahlung ausfallen. Nicht zu vergessen ist zudem, dass der Immobilienbesitz selbst eine starke und solide Absicherung für den Kredit darstellt. Das Risiko einer Zahlungsunfähigkeit ist dadurch sehr gering.
Allerdings stellt dies auch den deutlichsten Nachteil dar, da dieser Kredit nur zugänglich ist, wenn sich eine Immobilie im Besitz des Kunden befindet. Eine lange Mindestlaufzeit von zwei Jahren erhöht zudem die Mindestkosten des Darlehens. Auch die Verpflichtung, bei einem verheirateten Antragssteller den Kredit gemeinsam mit seinem Partner zu beantragen, kann als Nachteil gewertet werden.
Auszahlungsdauer
Sobald alle nötigen Unterlagen vollständig und ausgefüllt bei der DiBa eingegangen sind, kann diese den Bearbeitungsprozess starten. Liegen keine Mängel vor, wird der Kredit in der Regel binnen weniger Tage bewilligt und eine Auszahlung veranlasst. Mit mindestens einer Woche Gesamtwartezeit muss der Kunde hierbei aber rechnen.
Welche Dokumente werden benötigt
Zunächst einmal benötigt der Antragssteller das der ING DiBa eigene Kredit Vertragsformular, das er ausfüllen und unterzeichnen muss. Darüber hinaus benötigen Angestellte eine Kopie der letzten drei Gehaltsabrechnungen. Beamte entsprechend die Kopie aller Seiten der letzten Bezügemitteilung. Freiberufler müssen eine Kopie ihrer zwei letzten Steuerbescheide, die nicht älter als drei Jahre sein dürfen, beilegen. Auf diesen müssen zudem die Einkünfte aus ihrer freiberuflichen Tätigkeit sichtbar sein. Rentner schließlich müssen eine Kopie des letzten Rentenbescheides mit ihrem Antrag der DiBa zusenden.
Für alle gilt, dass wenn auf den oben genannten Nachweisen keine Bankverbindung angegeben ist, sie zusätzlich einen Kontoauszug als Kopie hinzufügen müssen, auf dem der Eingang des entsprechenden Einkommens sichtbar ist.
Fazit: Der Wohnkredit der ING DiBa ist eine sehr spezielle Form eines Ratenkredites, der genau auf die Bedürfnisse von Immobilienbesitzern mit Investitionsabsicht zugeschnitten ist. Dadurch ist er für alle anderen uninteressant. Andererseits ist er das perfekte Angebot für jene, die genau so etwas suchen. Unkompliziert, transparent und zweckorientiert bietet er eine gute finanzielle Stütze für die Aus- oder Verbesserung des Eigentums.
Der Wohnkredit von ING DiBa
Kreditbetrag zwischen 5.000 und 50.000 Euro mit einer Laufzeit zwischen 24 und 84 Monate
Mehr infos zum Wohnkredit von ING DiBa