Кредит без перевірки кредитоспроможності: ризики та сумлінні альтернативи
Кредиту зовсім без перевірки кредитоспроможності в сумлінних постачальників не існує; здебільшого мається на увазі кредит без запиту до SCHUFA. Стаття показує тривожні сигнали, ризики та сумлінні альтернативи.
Востаннє перевірено й оновлено:
Кредит без перевірки кредитоспроможності: коротко про головне
Кредиту зовсім без перевірки платоспроможності в сумлінних постачальників не існує, адже кредитори згідно з § 505a BGB зобов’язані перевіряти кредитоспроможність (Kreditwürdigkeitsprüfung). Під цим терміном майже завжди мається на увазі кредит без запиту до SCHUFA (ohne Schufa-Abfrage), за якого перевіряють підтвердження доходу та виписки з рахунку. Хто вимагає попередніх платежів, візитів додому або дорогих гарячих ліній, є несумлінним. Реалістичні альтернативи – кредит під заставу (Pfandkredit), співпозичальник або краща кредитоспроможність.
- «Без перевірки кредитоспроможності» у банках юридично не допускається – перевірка відбувається завжди.
- Типова шахрайська схема: передоплата за кредит, який так і не виплачують.
- У ломбарді (Leihhaus) відповідальність несе лише застава, тому перевірки кредитоспроможності там немає.
- У разі надмірної заборгованості безкоштовна консультація для боржників (Schuldnerberatung) допоможе більше, ніж новий кредит.
Невелика сума, сумлінна перевірка. Постачальники мінікредитів насамперед перевіряють Ваш поточний дохід – порівняйте витрати та умови.
Порівняти мінікредитиЩо означає «кредит без перевірки кредитоспроможності»?
Кредит без перевірки кредитоспроможності (Kredit ohne Bonitätsprüfung) – це позика, за якої класична перевірка кредитоспроможності нібито не проводиться. У Німеччині під цим здебільшого розуміють, що запит до SCHUFA не робиться. Проте заявник усе одно не залишається зовсім неперевіреним: сумлінні постачальники використовують підтвердження зарплати, виписки з рахунку або цифровий перегляд рахунку (digitaler Kontoblick). Рекламують це гаслами на кшталт «без SCHUFA», «миттєвий кредит попри негативну SCHUFA» або «без підтвердження доходу». Центр захисту прав споживачів (Verbraucherzentrale) чітко заявляє: кредитів без перевірки кредитоспроможності не існує. Більше про сумлінний варіант читайте в розділі Кредит без SCHUFA.
Чому такі кредити користуються попитом?
Попит на них є тому, що багато людей через хворобу, розлучення, втрату роботи чи надмірну заборгованість потрапляють у скрутне становище і більше не отримують кредиту у своєму банку. Проте орендну плату, електроенергію та страховки все одно треба сплачувати. Кредит «без перевірки» тоді здається останнім виходом. Саме цю скруту використовують несумлінні постачальники.
Яку роль відіграє мінімальна зарплата?
Стабільний дохід – найважливіша умова для будь-якого кредиту, навіть дохід на рівні мінімальної зарплати (Mindestlohn). Законодавча мінімальна зарплата з 1 січня 2026 року становить 13,90 євро брутто на годину, а 1 січня 2027 року зросте до 14,60 євро; межа для мініджобу (Minijob) у 2026 році становить 603 євро на місяць (станом на листопад 2026 року). Регулярна зарплата покращує шанси в банках. Проте за низьких доходів для заощаджень часто лишається мало простору, тому внесок треба розраховувати особливо обережно.
Чи сумлінні кредити без перевірки кредитоспроможності?
Ні, пропозиція взагалі без перевірки – тривожний сигнал. Типові ознаки несумлінних постачальників:
- обіцянки на кшталт «кредит гарантовано», «без жодної перевірки» або «попри отримання Bürgergeld» (базової соціальної допомоги),
- передоплата, комісії за обробку чи пересилання до виплати,
- відправлення з післяплатою (Nachnahme), візити додому, дорогі гарячі лінії,
- нав’язані страховки, фонди або «договори фінансового оздоровлення» (Finanzsanierungsverträge),
- відсутність вихідних даних (Impressum) або місцезнаходження за кордоном без помітного дозволу.
Центр захисту прав споживачів особливо застерігає від так званих «фінансових санаторів» (Finanzsanierer): вони рекламують кредити без SCHUFA, а потім продають платний договір про врегулювання боргів, часто з комісіями в чотиризначних сумах. Кредит при цьому не виплачують. Крім того, для кредитних посередників діє правило: винагороду згідно з § 655c BGB можна вимагати лише тоді, коли позику фактично виплачено.
Які існують ризики?
Найбільший ризик – втратити гроші, так і не отримавши кредиту. Якщо кредит усе ж укладають, відсотки через вищий ризик неповернення здебільшого значно вищі, ніж за звичайним споживчим кредитом (Ratenkredit). Завищені відсотки можуть суперечити добрим звичаям (лихварство, Wucher). Додаткові продукти ще більше здорожчують кредит. Організації захисту прав споживачів регулярно повідомляють про випадки, коли через такі пропозиції люди ще глибше занурюються в надмірну заборгованість.
Які є сумлінні альтернативи?
Кредит попри запис у SCHUFA
Деякі кредитори надають невеликі суми й за старіших, уже погашених записів, якщо поточний дохід забезпечує повернення. Натомість неоплачені вимоги, банкрутство (Insolvenz) або заява під присягою про майновий стан (eidesstattliche Versicherung) майже завжди ведуть до відмови.
Кредитні майданчики
Платформи, як-от auxmoney, працюють із власними скоринговими моделями, які, крім SCHUFA, враховують інші ознаки. Перевірка все одно відбувається; слабка кредитоспроможність веде до високих відсотків.
Співпозичальник або поручитель
Другий позичальник або поручитель (Bürge) зі стабільним доходом і хорошою кредитоспроможністю покращує шанси. Однак він несе повну відповідальність разом із Вами – це варто добре обдумати.
Кредит під заставу
Хто має прикраси, годинники чи дорогоцінні метали, отримує в ломбарді кредит під заставу без запиту до SCHUFA, адже відповідальність несе лише сама річ. Витрати обмежені Положенням про ломбарди (Pfandleiherverordnung).
Покращити кредитоспроможність
У середньостроковій перспективі допоможе лише покращити власну кредитоспроможність: безкоштовно запросити копію даних SCHUFA (Schufa-Datenkopie), виправити помилкові записи, своєчасно здійснювати платежі. З 2025 року одноразові порушення платежів, погашені протягом 100 днів, за певних умов видаляються вже через 18 місяців замість 36.
Як перевірити кредитну пропозицію крок за кроком
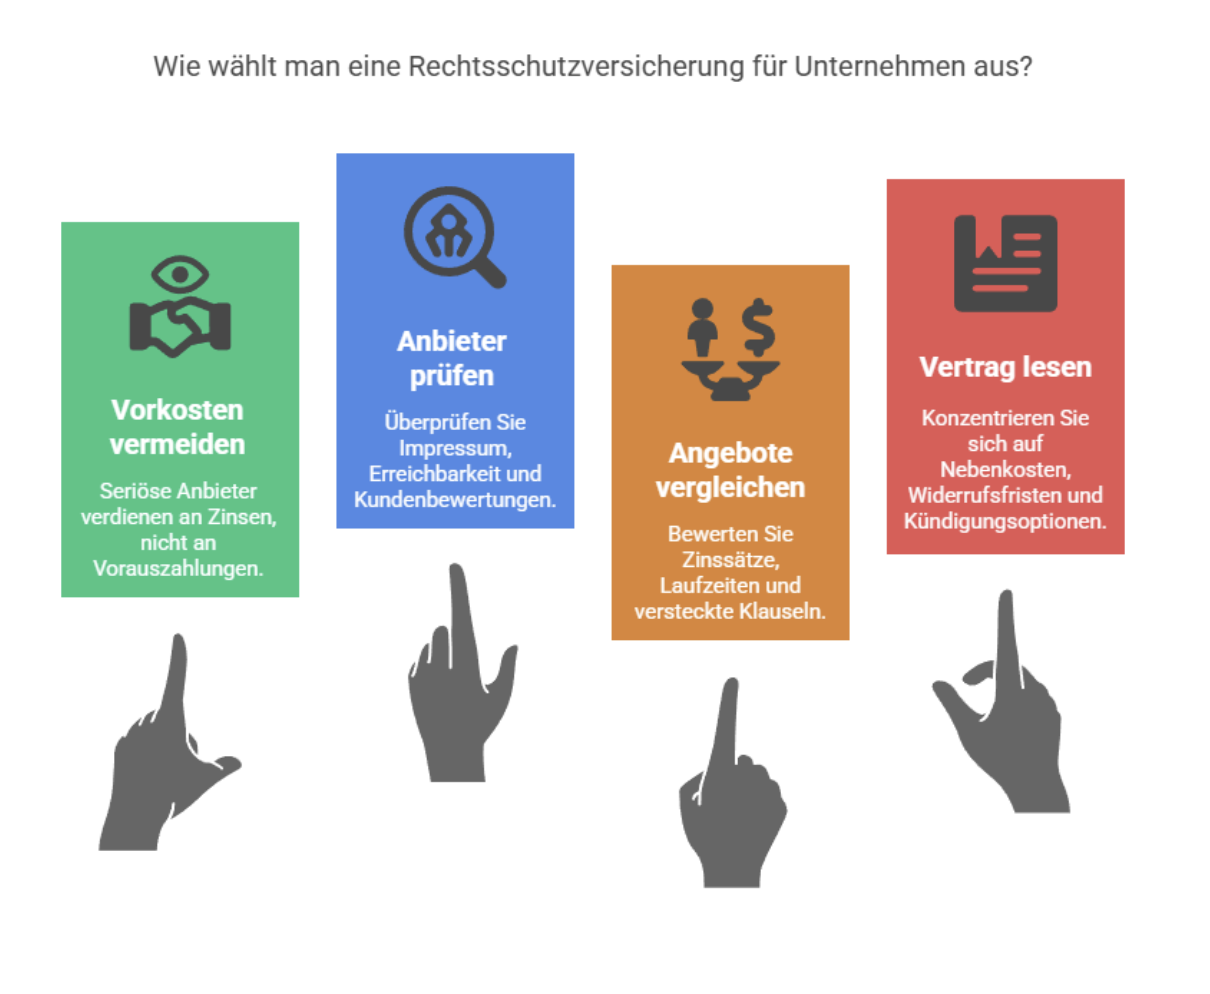
- Перевірте вихідні дані та місцезнаходження, знайдіть дозвіл у базі даних компаній BaFin.
- Ніколи не платіть наперед – ні переказом, ні післяплатою.
- Порівняйте ефективну річну процентну ставку (effektiver Jahreszins), загальну суму та додаткові продукти.
- Прочитайте договір повністю, особливо щодо додаткових витрат і відкликання.
- Складіть розрахунок бюджету домогосподарства: чи вистачить на внесок і в разі непередбачених витрат?
Що змінюється з 20 листопада 2026 року?
З 20 листопада 2026 року діють нові правила споживчого кредитування згідно з Директивою ЄС CCD II. Обов’язок перевірки кредитоспроможності тоді поширюється й на мікрокредити до 200 євро та на багато пропозицій купівлі в розстрочку. Тож «кредит без перевірки кредитоспроможності» стає ще очевиднішим тривожним сигналом. Докладніше: Нові кредитні правила 2026.
Кому який шлях доцільний?
За стабільного доходу й невеликої короткострокової потреби правильний шлях – перевірений малий кредит. За наявності цінних речей і без доходу може допомогти кредит під заставу. Хто вже не може обслуговувати кілька кредитів, не повинен брати ще один, а має звернутися до визнаної, здебільшого безкоштовної консультації для боржників – наприклад, через громаду (Gemeinde) або центр захисту прав споживачів.
Спершу порівняйте, потім подавайте заявку. Сумлінні постачальники називають усі витрати до подання заявки – у порівнянні кредитів Ви побачите їх поруч.
До порівняння кредитівПоширені запитання
Ні, у сумлінних кредиторів – ні. Згідно з § 505a BGB кредитори перед укладенням споживчого кредиту зобов’язані перевірити кредитоспроможність. Можливий кредит без запиту до SCHUFA, за якого натомість перевіряють дохід і виписки з рахунку. Лише за кредиту під заставу перевірки немає, адже відповідальність несе тільки застава.
За передоплатою, відправленнями з післяплатою, обіцянками гарантій і нав’язаними додатковими продуктами. Сумлінні кредитори не вимагають грошей до виплати, а посередники можуть вимагати винагороду лише після успішного посередництва. Також перевірте вихідні дані, місцезнаходження та дозвіл у базі даних компаній BaFin.
«Фінансові санатори» (Finanzsanierer) часто рекламують кредити без SCHUFA, але продають платний договір про врегулювання боргів. За даними центру захисту прав споживачів, за це подекуди стягують комісії в чотиризначних сумах, а кредит не виплачують. Нічого не платіть, відкличте вже підписаний договір і зверніться по незалежну пораду.
Невеликий кредит у постачальників, які не відхиляють автоматично заявки з погашеними записами, співпозичальник із хорошою кредитоспроможністю, кредит під заставу в ломбарді або аванс у рахунок зарплати (Lohnvorschuss). Спершу перевірте копію своїх даних SCHUFA на помилки. За кількох неоплачених боргів кращий шлях – консультація для боржників.
13,90 євро брутто на годину з 1 січня 2026 року. З 1 січня 2027 року вона зросте до 14,60 євро. Межа для мініджобу у 2026 році становить 603 євро на місяць, а у 2027 році зросте до 633 євро. Для перевірки кредиту важливо, чи покриває дохід після всіх постійних витрат внесок.
Джерела
- Raus aus den Schulden – Finanzsanierer locken mit Kredit ohne Schufa – Verbraucherzentrale
- Mindestlohn jetzt bei 13,90 Euro – Bundesregierung
- § 505a BGB – Kreditwürdigkeitsprüfung – Bundesministerium der Justiz
- § 655c BGB – Vergütung des Darlehensvermittlers – Bundesministerium der Justiz
- Wie der neue Schufa-Score funktioniert – Stiftung Warentest