bezahlt.de
Востаннє перевірено й оновлено:
* Партнерське посилання. Ми можемо отримати комісію.
- Попереднє фінансування протягом 24 годин
- Лише 1,99% комісії за Ваш перший рахунок-фактуру
- Гнучке попереднє фінансування рахунків-фактур від 1€
Огляд
Bezahlt.de тепер називається finiata!
Швидке фінансування підприємств до 200 000€
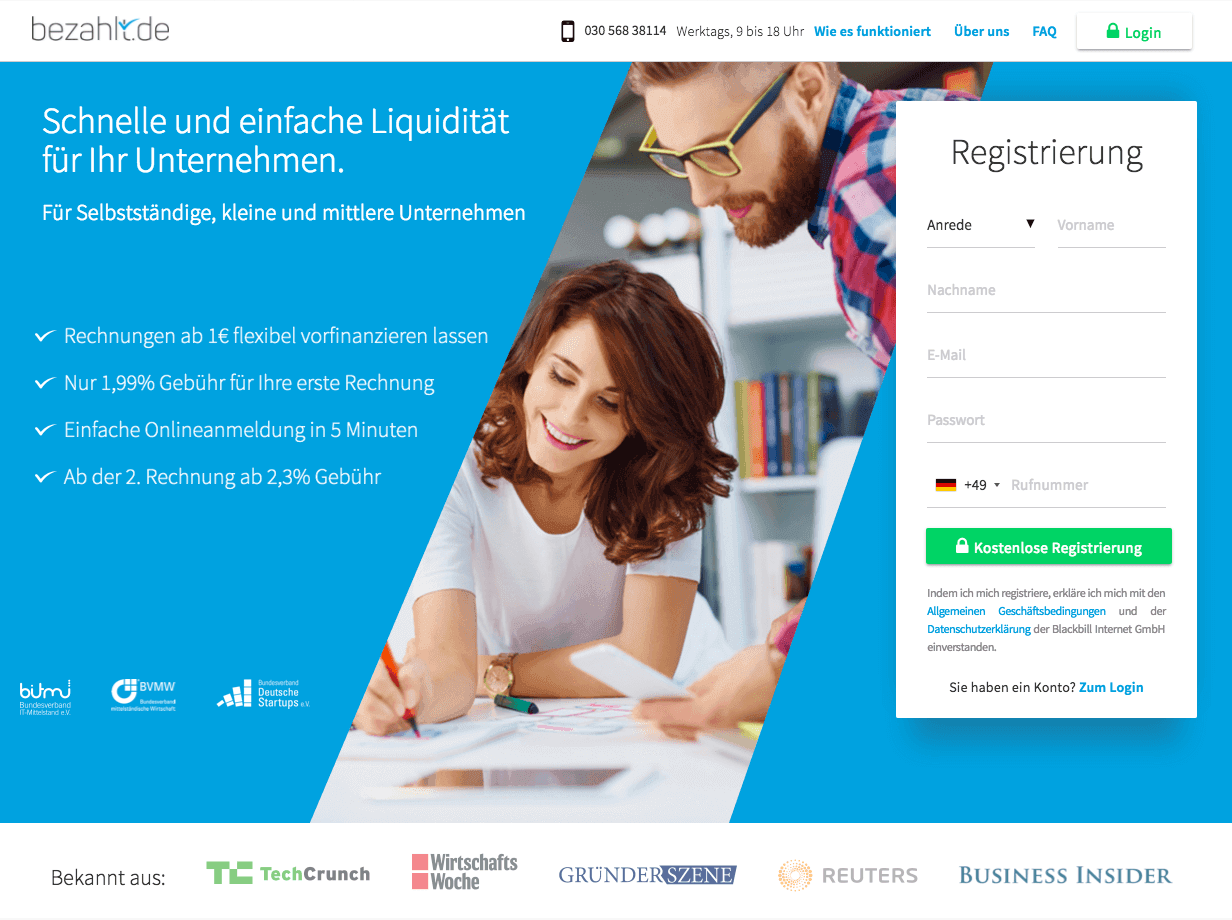
Bezahlt.de — це мікрофакторинговий провайдер (Micro Factorer): малі підприємства можуть отримати від фактора попереднє фінансування виставлених рахунків-фактур і таким чином покращити свою ліквідність. На відміну від звичайних факторингових компаній, рахунки-фактури на попереднє фінансування можуть подавати також малі підприємства й самозайняті.
Bezahlt.de виступає посередником і готує укладення договору з банком-партнером. В основі пропозиції лежить «неістинний» факторинг (unechtes Factoring): самозайняті завдяки попередньому фінансуванню отримують ліквідність протягом 24 годин, але не захищаються від неплатежів. Робота з нагадуваннями про оплату (Mahnwesen) також залишається за підприємцем.
Як відбувається попереднє фінансування в Bezahlt.de?
- Реєстрація
- Завантаження рахунку-фактури для попереднього фінансування
- Прив'язка рахунку
- Відеоідентифікація
- Відображення витрат
- Подання пропозиції та її прийняття банком
- Надсилання рахунку-фактури клієнтові
- Виплата 80 % суми рахунку-фактури за 24 години
- Виплата решти 20 % після надходження коштів
Попереднє фінансування рахунків-фактур спершу потребує короткої реєстрації. Після цього вже можна завантажити рахунок-фактуру. Нові клієнти спочатку мають підтвердити свою особу. Це відбувається через Videoident. Крім того, бізнес-рахунок додатково перевіряє мюнхенська компанія FinTec Systems GmbH. Застосовувана при цьому процедура також слугує перевірці особи.
Після перевірки відображаються умови, на яких завантажений рахунок-фактуру можна профінансувати. Потім виставник рахунку подає залученому банкові обов'язкову пропозицію. Банк приймає пропозицію шляхом виплати погодженої суми. Укладений у такий спосіб договір є договором позики (Darlehensvertrag).
Після прийняття банк надсилає рахунок-фактуру одержувачеві. Незалежно від цього протягом одного робочого дня ініціюється виплата 80 % суми рахунку-фактури за вирахуванням факторингової комісії. Решта 20 % виплачується після того, як одержувач рахунку перерахує повну суму на розрахунковий рахунок залученого банку, відкритий на ім'я виставника рахунку.
З юридичного погляду Blackbill виступає лише посередником. Компанія отримує частину факторингової комісії як винагороду й таким чином заробляє на залученні та обслуговуванні клієнтів.
Чи і якою мірою перед укладенням факторингового договору проводиться перевірка достовірності вимоги (Veritätsprüfung), вирішують на власний розсуд посередник і банк. Мета такої перевірки — підтвердження одержувачем рахунку повної правильності рахунку-фактури. Зрештою це є умовою цінності вимоги.
Які рахунки-фактури можна профінансувати?
Самозайняті й підприємства можуть подавати рахунки-фактури на будь-яку суму. Інструмент для розрахунку комісій на сайті компанії передбачає суми рахунків від 1 до 50 000 EUR. Адресатами рахунків можуть бути як приватні особи, так і підприємства. В принципі профінансувати можна й уже виставлені рахунки-фактури. Однак щоб Bezahlt.de або банк-партнер зробили факторингову пропозицію щодо певного рахунку-фактури, мають бути виконані деякі умови.
- Рахунок-фактура ще не може бути простроченим
- (Залишковий) строк оплати має становити 10-90 днів
- Послуги, на яких ґрунтується рахунок-фактура, мають бути надані належним чином і в повному обсязі
- Мають бути виконані законодавчі вимоги до належного рахунку-фактури
- Одержувач рахунку має погодитися на електронне надсилання рахунків-фактур
Наскільки сувора перевірка кредитоспроможності?
Одержувача рахунку не перевіряють на кредитоспроможність (Bonitätsprüfung) — за повернення коштів перед банком-партнером відповідає виставник рахунку. Банк використовує дані, отримані під час перегляду рахунку (Account View) компанією FinTec Systems GmbH, для розрахунку скорингового балу. Він ґрунтується на всій наявній інформації про рахунок, зокрема на оборотах за останні дванадцять місяців. Крім того, банк запитує дані в бюро ділової інформації (Wirtschaftsauskunfteien), наприклад у SCHUFA.
Конкретних критеріїв прийняття та виключення не повідомляють ні банк, ні посередник. Якщо на перевіреному рахунку є повернені прямі дебети (Rücklastschriften) і перевищення ліміту, це, ймовірно, негативно вплине на скоринговий бал.
Які витрати виникають?
Є пропозиція для нових клієнтів: перший рахунок-фактура коштує 1,99&. Далі стягується залежна від випадку комісія в розмірі щонайменше 2,3 % від суми рахунку-фактури брутто. Комісія суттєво залежить від строку оплати рахунку. Компанія надає на своєму сайті калькулятор рахунків, згідно з яким за найдовшого можливого строку 90 днів комісія становить приблизно 6,8 %. За строку оплати 60 днів комісія, за даними інструмента, становить приблизно 4,5 %, а за 10 днів факторингова комісія навіть нижча за вказані 2,3 %.
Знімок екрана: калькулятор рахунків на Bezahlt.de
Через виключно попередньо-фінансувальний характер факторингового договору факторингову комісію можна порівняти з процентною ставкою за кредитом. З цього погляду комісії доволі високі: хто позичає 7187 EUR на три місяці через овердрафт (Dispositionskredit), за ринкової номінальної ставки (Sollzins) 1,0 % платить близько 215 EUR замість 489 EUR у фактора.
Вирішальний аргумент на користь фактора — критерії прийняття рахунків-фактур. Вони уможливлюють попереднє фінансування й для підприємств і самозайнятих, які у звичайному кредитному бізнесі не отримують ліквідності. Тому для основної цільової групи порівняння комісії з процентною ставкою за кредитом менш доречне.
Що відбувається в разі неплатежу?
Факторингова пропозиція Bezahlt.de стосується надання ліквідності, але не перебирання ризиків неплатежу («неістинний факторинг»). Для деяких потенційних зацікавлених це, мабуть, найбільша слабка сторона пропозиції берлінської компанії: якщо одержувач рахунку не платить, вимогу звертають до клієнта.
У FAQ це звучить ще доволі безневинно: «Якщо клієнт не платить, Ви отримаєте від нас повідомлення з проханням закликати клієнта до оплати. (…) Якщо Ваш клієнт, попри Вашу вимогу, і далі не платить, Ви можете або доручити справу нашій компанії-партнеру Pair Finance, або (…) повернути попередньо профінансовану суму рахунку.»
В умовах договору (розділ 2.4) порядок дій у разі відсутності оплати з боку одержувача рахунку викладено чіткіше. У такому разі Bezahlt.de вимагає від виставника рахунку сплатити заборговану суму разом із відсотками за прострочення та фіксованою платою за нагадування (Mahnpauschale). Якщо ні одержувач, ні виставник рахунку не сплачують вимагану суму, через 30 днів до виставника рахунку звертається колекторська компанія (Inkassounternehmen), через що виникають додаткові витрати.
Отже, Bezahlt.de надсилає нагадування одержувачеві рахунку лише на дуже пізній стадії прострочення. Проте до такого кроку може дійти: під час укладення факторингового договору вимогу відступають як забезпечення. Якщо виставник рахунку тривалий час не платить (наприклад, через неплатоспроможність), фактор, імовірно, все ж пред'явить свої вимоги одержувачеві рахунку.
Хто стоїть за Bezahlt.de?
Bezahlt.de — це бренд Blackbill Internet GmbH із місцезнаходженням у Берліні. Товариство засноване 2016 року. Компанію очолює Себастьян Дімер (Sebastian Diemer), який до осені 2015 року був керівником фінтех-компанії Kreditech. Дімер і досі пов'язаний з іншими компаніями фінтех-сфери.
Для реалізації бізнес-моделі мікрофакторингу Bezahlt.de співпрацює з SolarisBank AG, яка також розташована в Берліні. Банк працює з німецькою банківською ліцензією та співпрацює з різними стартапами фінтех-галузі. Крім регуляторних, банк надає їм і технологічні послуги, зокрема у сферах Payment Services, Banking Services і Add-On Services. За власним описом, банк пропонує «першу банківську платформу для цифрових компаній» і хоче, щоб його сприймали як «технологічну компанію з банківською ліцензією».
Чим Bezahlt.de відрізняється від конкурентів?
Найбільша відмінність від конкурентів — можливість попереднього фінансування навіть окремих (!), менших рахунків-фактур на три-, чотири- і п'ятизначні суми. Інакше попереднє фінансування через факторингові компанії передбачає значно більші обороти. Крім того, Bezahlt.de приймає також молоді й щойно засновані підприємства, а також підприємства з менш ніж десятьма працівниками й порівняно невеликим річним оборотом.
Наш висновок
Самозайняті й малі підприємства можуть через Bezahlt.de отримати попереднє фінансування рахунків-фактур від 1 EUR і протягом 24 годин отримують 80 % суми рахунку. 20 % перераховуються після оплати рахунку. Витрати залежать від строку попереднього фінансування або строку оплати рахунку й можуть сягати приблизно 7 % від суми рахунку. Проте з такою порівняно високою ставкою основна цільова група стикається й у банках — за здебільшого вищого ризику відмови. Ризики неплатежу Bezahlt.de не бере на себе — якщо одержувач рахунку не платить, відповідальність несе виставник рахунку.